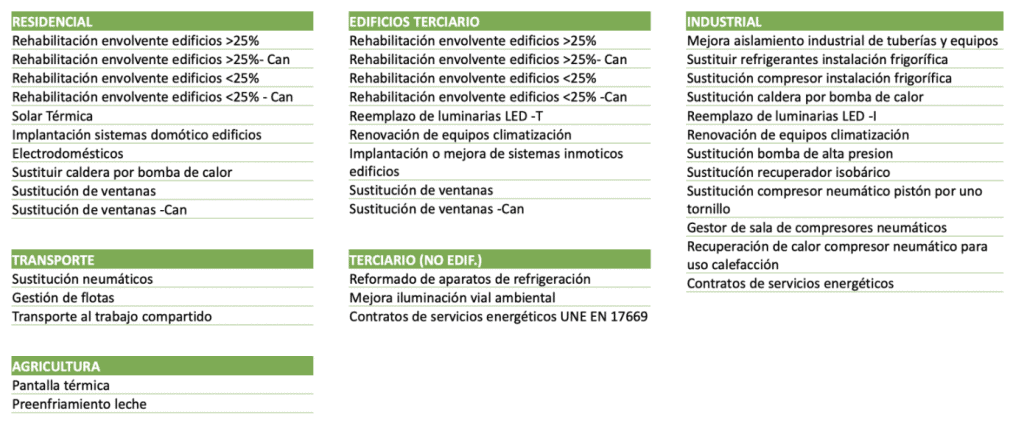
El Sistema de Certificados de Ahorro Energético (CAE) permite reconocer ahorros de energía final obtenidos mediante actuaciones de eficiencia energética. Dentro del sistema existen dos vías principales para justificar esos ahorros: actuaciones estandarizadas y actuaciones singulares.
La diferencia fundamental es sencilla: una actuación estandarizada encaja en una ficha técnica incluida en el catálogo oficial; una actuación singular necesita una metodología específica porque no puede justificarse adecuadamente mediante esas fichas.
¿Qué es una actuación estandarizada?
Es una medida de eficiencia energética replicable para la que existe una ficha oficial con el método de cálculo del ahorro y la documentación necesaria para justificarla.
La ficha define las condiciones de aplicación, la fórmula de cálculo y las evidencias que deben aportarse. Esto simplifica el trabajo técnico y la verificación cuando la actuación ejecutada encaja realmente en sus requisitos.
¿Qué es una actuación singular?
Una actuación singular es una mejora más específica o compleja que no puede justificarse mediante una o varias fichas del catálogo. En este caso es necesario desarrollar un cálculo particular del ahorro y documentar con mayor profundidad la situación de referencia y el resultado de la intervención.
La vía singular suele exigir más trabajo técnico y de verificación, pero permite abordar actuaciones que no se adaptan al catálogo estandarizado.
Diferencias principales
| Criterio | Estandarizada | Singular |
|---|---|---|
| Base de cálculo | Ficha del catálogo oficial | Metodología específica |
| Replicabilidad | Alta | Actuación particular |
| Documentación | Definida por la ficha | Adaptada al proyecto |
| Complejidad técnica | Generalmente menor | Generalmente mayor |
| Verificación | Más estandarizada | Requiere análisis específico |
¿Quién puede solicitar la emisión de CAE?
El marco oficial establece que la solicitud de emisión la realizan sujetos obligados o sujetos delegados, una vez obtenido el correspondiente dictamen favorable de un verificador de ahorro energético acreditado para la actuación.
Por tanto, para una empresa que ejecuta una mejora, el trabajo no consiste simplemente en “pedir un certificado”, sino en estructurar correctamente la actuación, la cesión del ahorro cuando proceda, la documentación y la verificación.
Proceso básico de una actuación CAE
- Identificar una actuación de eficiencia energética y su fecha de ejecución.
- Determinar si encaja en una ficha estandarizada o requiere vía singular.
- Recopilar evidencias técnicas, facturas, características de equipos y documentación exigible.
- Calcular el ahorro de energía final conforme al método aplicable.
- Preparar el expediente y someterlo a verificación.
- Tras dictamen favorable, tramitar la solicitud de emisión a través de los agentes habilitados.
¿Cómo elegir entre vía estandarizada y singular?
Si existe una ficha que representa correctamente la actuación y se cumplen todas sus condiciones, la vía estandarizada suele ser la opción natural. Si el proyecto no cabe en el catálogo o el ahorro depende de variables específicas, debe analizarse la vía singular.
No conviene forzar una actuación para hacerla encajar en una ficha. La trazabilidad del ahorro y la solidez documental son esenciales para superar la verificación.
Relación con el contenido pilar sobre CAE
Para una visión general del mecanismo, agentes y oportunidades, consulta nuestra guía sobre Certificados de Ahorro Energético. Si la actuación recibe una ayuda, revisa también la compatibilidad entre CAE y subvenciones.
Documentación y criterio técnico
La documentación debe prepararse desde el inicio del proyecto. Esperar a que la actuación esté terminada para reconstruir datos, equipos sustituidos o condiciones de partida puede dificultar la acreditación del ahorro.
La referencia oficial para fichas, normativa y procedimiento es el Sistema de CAE del Ministerio para la Transición Ecológica y el Reto Demográfico. Las fichas y requisitos pueden actualizarse, por lo que deben comprobarse en la versión vigente antes de tramitar un expediente.
Conclusión
Las actuaciones estandarizadas simplifican el cálculo cuando el proyecto encaja en una ficha oficial; las singulares permiten certificar ahorros de proyectos más específicos. La elección correcta depende de la naturaleza de la actuación y de la calidad de los datos disponibles para demostrar el ahorro.