
¿Necesitas tramitar una actuación? Consulta el servicio de gestión técnica de Certificados de Ahorro Energético.
Actualizado en agosto de 2026. Los Certificados de Ahorro Energético (CAE) permiten convertir determinados ahorros de energía final obtenidos mediante actuaciones de eficiencia energética en certificados que pueden tener un valor económico. No deben confundirse con el certificado de eficiencia energética de un edificio: son instrumentos diferentes, con finalidades y procedimientos distintos.
El Sistema de CAE forma parte del Sistema Nacional de Obligaciones de Eficiencia Energética y está regulado, entre otras normas, por el Real Decreto 36/2023 y la Orden TED/815/2023. Su objetivo es facilitar que los ahorros de energía final conseguidos mediante actuaciones reales, verificables y documentadas puedan contribuir al cumplimiento de las obligaciones nacionales de eficiencia energética.
¿Qué es un Certificado de Ahorro Energético o CAE?
Un Certificado de Ahorro Energético (CAE) es un documento electrónico que reconoce la consecución de un ahorro en el consumo de energía final. Cada CAE representa 1 kWh de ahorro de energía final reconocido dentro del sistema.
Por ejemplo, si una actuación de eficiencia energética genera un ahorro reconocido de 100.000 kWh de energía final, ese ahorro podría dar lugar, una vez cumplidos los requisitos técnicos, documentales y de verificación, a 100.000 CAE.
El elemento decisivo no es simplemente haber realizado una mejora energética, sino poder justificar, verificar y registrar correctamente el ahorro conforme al procedimiento del Sistema de CAE.
CAE y certificado de eficiencia energética: no son lo mismo
| Concepto | Certificado de Ahorro Energético (CAE) | Certificado de eficiencia energética |
|---|---|---|
| Qué acredita | Un ahorro de energía final conseguido mediante una actuación | La calificación energética de un edificio o parte de él |
| Unidad | 1 CAE = 1 kWh de ahorro de energía final | Escala de calificación energética y sus indicadores |
| Finalidad principal | Certificar ahorros dentro del Sistema Nacional de Obligaciones de Eficiencia Energética | Informar sobre el comportamiento energético de un inmueble |
| Valor económico | El ahorro puede ser objeto de una contraprestación dentro del sistema | No funciona como un título negociable de ahorro |
Esta diferencia es importante porque ambos conceptos aparecen con frecuencia en proyectos de rehabilitación, instalaciones y mejora energética, pero responden a marcos distintos.
¿Para qué sirven los CAE?
Los CAE permiten reconocer formalmente el ahorro obtenido con una actuación de eficiencia energética. Ese ahorro puede generar una contraprestación económica para el propietario del ahorro cuando se articula correctamente su cesión dentro del Sistema de CAE.
Esto puede mejorar la rentabilidad de una inversión y reducir su periodo de retorno. No obstante, no existe un precio oficial único del CAE. La contraprestación económica depende de la negociación, las características de la actuación, el volumen de ahorro, los costes de gestión y verificación y las condiciones de mercado existentes en cada momento.
Por este motivo, para valorar una actuación no es suficiente con multiplicar los kWh ahorrados por una cifra fija. Primero debe determinarse qué ahorro es certificable, qué documentación exige el sistema y qué modalidad de actuación corresponde.
¿Quién interviene en el Sistema de CAE?
El sistema distingue varios agentes con funciones diferentes:
- Propietario del ahorro: persona física o jurídica que realiza la inversión que genera el ahorro de energía final o a la que se haya cedido ese ahorro.
- Sujeto obligado: empresas que tienen obligaciones de ahorro dentro del Sistema Nacional de Obligaciones de Eficiencia Energética, como determinadas comercializadoras de electricidad y gas y operadores de productos energéticos.
- Sujeto delegado: entidad acreditada para asumir por delegación parte de las obligaciones de ahorro de uno o varios sujetos obligados y participar en el Sistema de CAE.
- Verificador de ahorro energético: entidad acreditada por ENAC que verifica los ahorros obtenidos y la documentación justificativa.
- Gestor autonómico: órgano de cada comunidad autónoma que interviene en la tramitación y emisión de los certificados. En Asturias, el Sistema de CAE identifica como gestor autonómico a la administración competente del Principado.
- Coordinador Nacional: responsable de la coordinación estatal y del Registro Nacional de CAE.
Los CAE como tales solo pueden ser titularidad de sujetos obligados o sujetos delegados. Por eso, cuando una empresa, comunidad, industria u otro propietario realiza una inversión de eficiencia energética, la monetización del ahorro se articula normalmente mediante la cesión de ese ahorro a un sujeto obligado o delegado conforme a las reglas del sistema.
¿Cómo se obtiene un CAE?
El proceso depende del tipo de actuación, pero puede resumirse en estas fases:
- Identificar la actuación de eficiencia energética. Se analiza qué mejora se ha realizado o se va a realizar y qué ahorro de energía final puede producir.
- Determinar si el ahorro puede acogerse al Sistema de CAE. Hay que comprobar la fecha de ejecución, los requisitos técnicos, la documentación y la titularidad del ahorro.
- Calcular el ahorro certificable. Puede hacerse mediante una ficha del catálogo de actuaciones estandarizadas o mediante una metodología específica para una actuación singular.
- Documentar la actuación. Facturas, características técnicas, situación inicial y final, mediciones y demás evidencias deben permitir justificar el ahorro.
- Formalizar la relación con el sujeto obligado o delegado. Cuando corresponda, se articula la cesión del ahorro y la contraprestación asociada.
- Verificar el ahorro. Un verificador acreditado por ENAC comprueba tanto el cálculo como la documentación.
- Solicitar la emisión e inscripción de los CAE. Tras una verificación favorable, el expediente continúa a través de los agentes y organismos previstos por el sistema hasta su inscripción en el Registro Nacional.
La documentación y la trazabilidad son fundamentales. Una mejora técnicamente eficaz no genera automáticamente CAE si no puede acreditarse conforme a los requisitos aplicables.
Actuaciones estandarizadas y actuaciones singulares
El Sistema de CAE contempla dos vías principales para justificar los ahorros.
Actuaciones estandarizadas
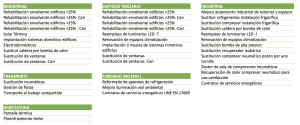
Son medidas para las que existe una ficha técnica en el catálogo oficial del MITECO. La ficha establece cómo calcular el ahorro y qué documentación debe aportarse. El catálogo incluye actuaciones de distintos sectores, como industria, residencial, terciario, transporte y sector agrario.
Actuaciones singulares
Se utilizan cuando una actuación no puede justificarse adecuadamente mediante una o varias fichas estandarizadas. En estos casos es necesario desarrollar una metodología específica de cálculo y una justificación técnica más detallada.
En nuestra guía CAE: actuaciones estandarizadas y singulares explicamos con más detalle cuándo encaja cada modalidad y qué diferencias existen en el procedimiento.
¿Qué actuaciones pueden generar CAE?
No existe una lista única de mejoras válida para todos los proyectos. La posibilidad de generar CAE depende de las características concretas de la actuación y de que el ahorro sea elegible, calculable y verificable.
Entre las actuaciones que pueden encontrarse en el catálogo oficial existen medidas relacionadas con instalaciones térmicas, equipos, procesos industriales, iluminación, movilidad, rehabilitación energética y otras mejoras de eficiencia. El catálogo se actualiza, por lo que debe consultarse siempre la versión vigente antes de plantear un expediente.
En proyectos empresariales, una auditoría energética puede ayudar a detectar y priorizar medidas de ahorro antes de analizar cuáles de ellas pueden encajar en el Sistema de CAE.
¿Los CAE son compatibles con subvenciones?
Con carácter general, sí, pero existe una excepción importante. Según las preguntas frecuentes del MITECO y la Orden TED/815/2023, los ahorros de actuaciones financiadas con ayudas o subvenciones públicas pueden convertirse en CAE, excepto cuando esas ayudas estén financiadas con cargo al Fondo Nacional de Eficiencia Energética (FNEE).
Además, deben revisarse las condiciones concretas de cada convocatoria y la normativa de subvenciones aplicable. No conviene asumir la compatibilidad únicamente por el nombre de la ayuda o por el organismo que la concede.
Desarrollamos esta cuestión en ¿Son compatibles los CAE y las subvenciones de eficiencia energética?. Si la actuación también depende de una convocatoria pública, puede ser necesario coordinar el análisis CAE con la gestión de subvenciones de eficiencia energética.
¿Cómo se calcula el valor económico de un CAE?
El valor económico no viene fijado por una tarifa pública única. Lo que se negocia es la contraprestación vinculada a la cesión del ahorro, teniendo en cuenta factores como:
- volumen de ahorro certificable;
- tipo y complejidad de la actuación;
- coste de la verificación y de la gestión técnica;
- riesgo documental y posibilidad real de emisión;
- condiciones de negociación con sujetos obligados o delegados;
- situación del mercado de CAE en el momento de la operación.
Por tanto, las referencias económicas publicadas en años anteriores no deben utilizarse como precio actual. Para estudiar la rentabilidad conviene trabajar con una valoración específica del expediente.
Servicios de eCubo vinculados a los Certificados de Ahorro Energético
El trabajo técnico previo es determinante para identificar correctamente el ahorro y preparar una actuación susceptible de certificación. Entre los servicios de eCubo relacionados con este proceso se encuentran:
- auditoría energética y evaluación de medidas de eficiencia energética;
- proyectos de ingeniería para actuaciones de ahorro;
- justificación técnica de los ahorros energéticos;
- apoyo en la negociación de la venta o cesión de los ahorros.
También puede ser útil realizar previamente un estudio de ahorro energético para determinar qué actuaciones tienen mayor potencial técnico y económico.
Preguntas frecuentes sobre los CAE
¿Un CAE equivale siempre a 1 kWh?
Sí. Cada CAE tiene un valor de 1 kWh de ahorro de consumo de energía final reconocido por el sistema.
¿Una empresa puede vender directamente sus CAE?
Una empresa que realiza una inversión puede ser propietaria del ahorro, pero los titulares de CAE son sujetos obligados o sujetos delegados. La obtención de una contraprestación se articula mediante la cesión del ahorro dentro del marco previsto por el sistema.
¿Todas las inversiones de eficiencia energética generan CAE?
No. La actuación debe cumplir los requisitos del sistema y el ahorro tiene que poder justificarse y verificarse. Antes de contar con el incentivo es necesario estudiar la elegibilidad.
¿Es obligatorio utilizar una ficha del catálogo?
No siempre. Si existe una ficha adecuada puede tramitarse como actuación estandarizada. Cuando no existe una ficha que permita justificar correctamente el ahorro puede estudiarse como actuación singular.
¿Los CAE sustituyen a las subvenciones?
No. Son mecanismos distintos. En muchos casos pueden ser compatibles, pero existen excepciones y condiciones que deben revisarse para cada actuación.
Fuentes oficiales y normativa
- Preguntas frecuentes del Sistema de CAE — MITECO.
- Catálogo vigente de fichas CAE — MITECO.
- Orden TED/815/2023 — texto consolidado en BOE.
Si estás valorando una actuación de eficiencia energética y quieres analizar si el ahorro puede incorporarse al Sistema de CAE, contacta con eCubo para estudiar el caso.